AI-Overbuild-Report: Wie schlimm ist es wirklich?
Stand: 11. Oktober 2026 · Erstellt von Njord · 5 Research-Subagents, ~60 Quellen, Zwei-Quellen-Pflicht
Methodik
Jede Aussage mit Quelle: [Outlet, Datum, URL]. Konfidenz-Marker: ✅ = ≥2 unabhängige Quellen bzw. Primärquelle (Earnings, SEC, TrendForce-PM, Reuters) · ⚠️ = eine seriöse Quelle · ❓ = unbestätigt/unklar.
ARR/Run-Rate sind als Belegzählwerk verboten (Marketing-Metrik: Stichtag × 12, ohne Kosten, ohne Revenue-Recognition). Wo sie vorkommen, explizit mit Warnlabel.
Pressetexte („10 Gigawatt!", „$1,4T Commitments") wurden strikt von physischem/buchhalterischem Fortschritt getrennt.
Detaillierte Rohberichte mit allen Einzelnachweisen: Anhänge A–E (separate Dateien).
1. Executive Summary — das Urteil
Der Overbuild ist real, größer als die Summe der Earnings-Calls suggeriert, aber er ist zu einem großen Teil noch Paper, nicht Stahl. Die präzise Antwort auf „wie schlimm":
| Dimension | Befund | Konfidenz |
|---|
| Capex-Run | 2026: $690–785B (+80% YoY), 2027-Konsens ~$1T+ (Goldman Base $1,1T) | ✅ |
| Harte, nicht-zirkuläre Endnachfrage | ~$150–250B/Jahr (Ads + Cloud + Enterprise, GAAP-ableitbar) | ⚠️ Schätzung aus GAAP-Bausteinen |
| Deckungsquote | Capex / harte Nachfrage ≈ 3–5x; Break-even braucht ~$300–400B/Jahr | ⚠️ |
| Physischer Fortschritt DCs | Angekündigt ~19 GW (OpenAI allein) vs. 0,42 GW elektrifiziert; gesamt ~4–6 GW betrieblich gegen Hunderte GW Ankündigungen → Lücke ≥90% | ✅ (Epoch AI Tracking) |
| GAAP-Profitabilität Labs | Kein einziges auditiert profitables Frontier-Lab. Anthropic: Compute $7,33B > Revenue $4,6B; OpenAI: OpLoss $20,9B bei $13,07B Revenue (geleakte auditierte Abschlüsse) | ✅ (geleakt, multi-source) |
| Kreislauf-Finanzierung | Nvidia >$540B offengelegte Finanzierungsarrangements; 9 Firmen mit ~$3T Off-Balance-Sheet-Verpflichtungen (WSJ); AI-Bond-Emission $344–570B 2026 | ✅/⚠️ |
| Kreditmarkt-Signal | Oracle auf BBB− (5y-CDS 203–215bp, 18-J-Hoch), CoreWeave HY (Ba2/BB+), Nvidia-CDS Rekord 82bp, Fitch: „AI Market Correction Emerging as Major Credit Risk" | ✅ |
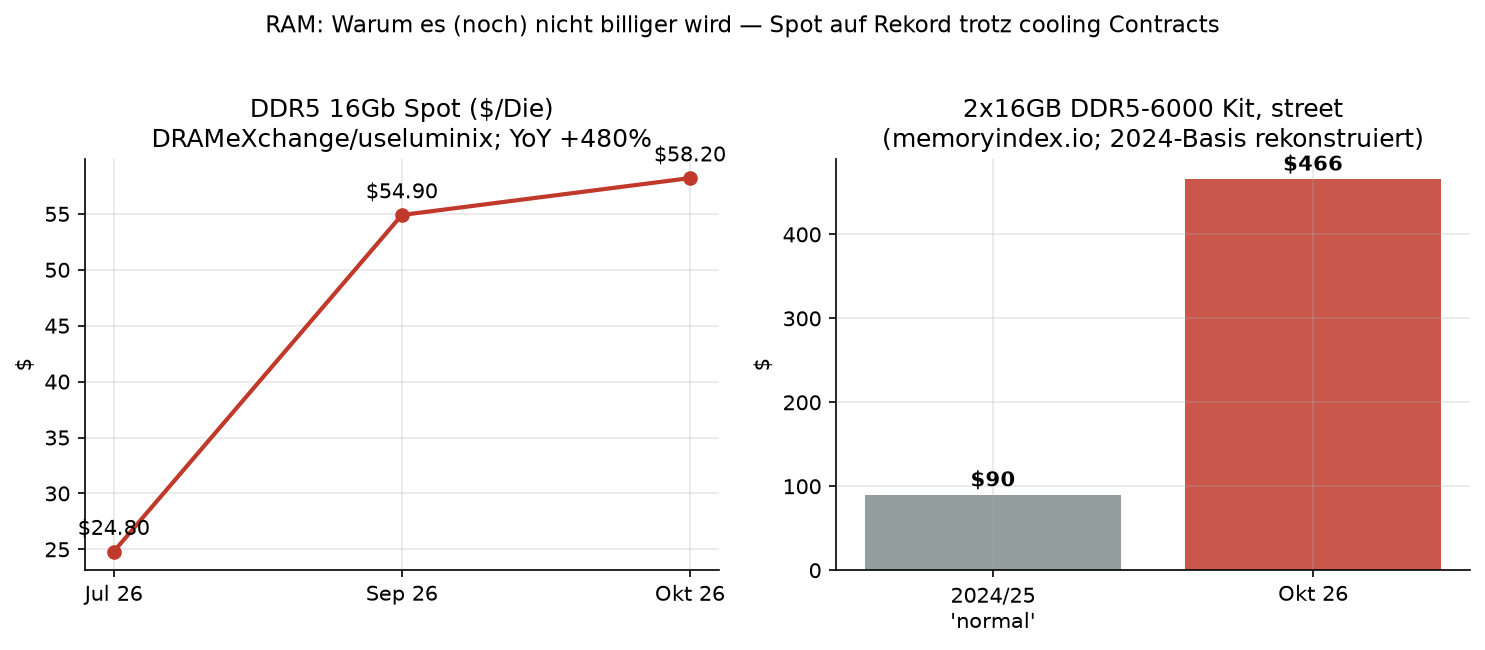
| RAM | DDR5 16Gb Spot +480% YoY ($58,20), Inventare <10 Tage, Suffizienz −1 bis −2% → der Preis ist real, nicht bubble-air; Entspannung frühestens 2H27, Consumer-Preisfall 2028 | ✅ (TrendForce-Primärquellen) |
Kernbefund: Die Struktur ist die einer klassischen Overbuild-Phase mit einem neuzeitlichen Twist — die Nachfrage-Finanzierung und die Angebots-Finanzierung sind dieselben Parteien (Vendor Financing, Zirkuläre Deals). Solange der Refinanzierungs-Rollover funktioniert (Equity-Runden, Private Credit, IPO-Fenster), zieht sich das über Jahre. Kippt ein Glied, wird aus der Ratio ein Wertberichtigungsproblem, und die kündbaren Commitments (Anthropic: 90-Tage-Klauseln auf den größten Teil von $518B) brechen die Nachfrage-Bestätigung der Infrastrukturseite rückwirkend weg.
2. Datacenter-Projekte: Was steht, was ist Luft
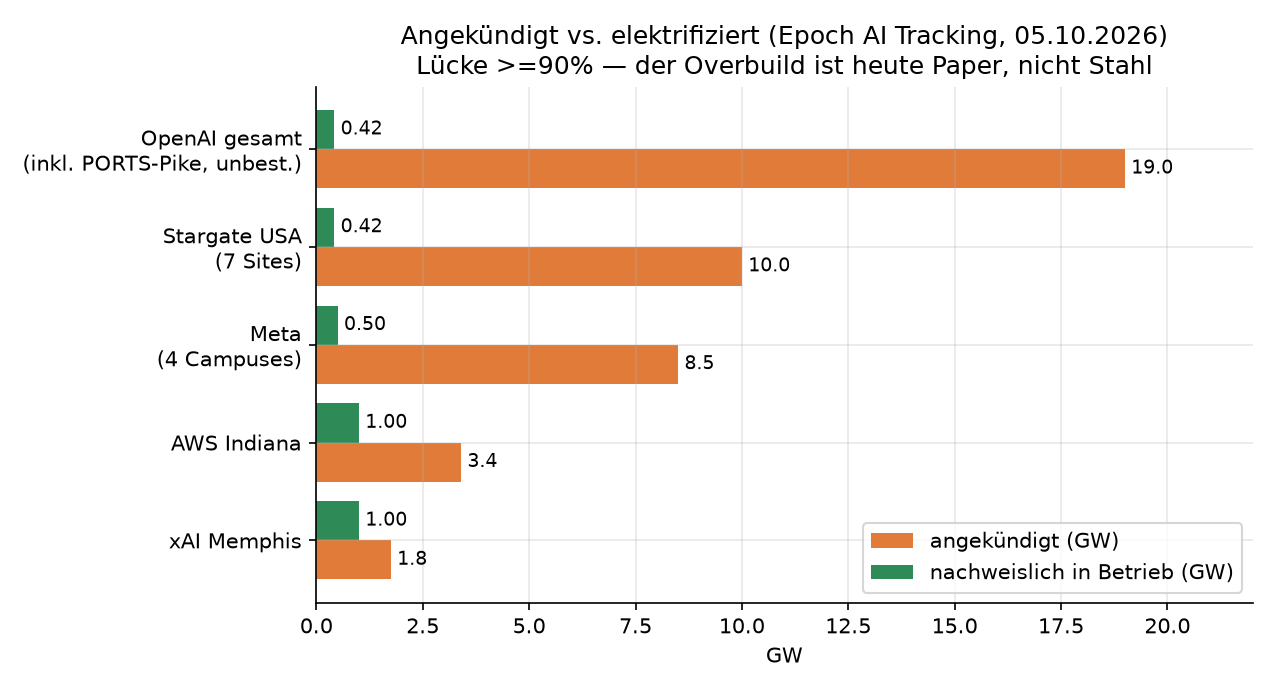
Physisch real (elektrifiziert, unabhängig verifiziert via Epoch-AI-Satelliten-Tracking):
Abilene, TX (Stargate 1): 421 MW IT in Betrieb (Geb. 1–4), Q4/26-Projektion 843 MW ✅
xAI Colossus 1+2, Memphis: ~1 GW — laut Epoch der erste wirklich betriebene GW-Campus (Colossus 2: 1.112k H100-äq.) ✅/⚠️
AWS Project Rainier, IN: ~1 GW ⚠️, betrieblich (Trainium für Anthropic) ✅
Microsoft Fairwater (WI + Atlanta): 2 Standorte betrieblich, MW unbestimmt ❓
Meta Prometheus, OH: Teilbetrieb (>1 GW geplant) ✅/⚠️
Angekündigt, aber Luft oder Baugrube: Stargate-Gesamtprogramm (~18–20 GW inkl. PORTS-Pike 8 GW ⚠️❓), Meta Hyperion Louisiana (5 GW, ~2 GW erst bis 2030), Humain Saudi (1,9 GW Ziel vs. 467 MW operativ), Stargate UAE (Betriebsnachweis nicht verifizierbar ❓), UK Stargate: angehalten (04/2026).
Skalensprung ist real: Größte klassische DCs vor 2024: 100–200 MW. Abilene läuft mit 421 MW (2–4× Altrekord), erste GW-Campusse im Betrieb. Aber: 30–50% der für 2026 geplanten US-Kapazität rutschen auf 2027/28 (NextBigFuture ⚠️), und der Bau wird durch Netzanbindung, Genehmigungen und Gerichte gebremst (NY-Moratorium, xAI-Turbinen-Klagen, Fermi-America-Sammelklage).
Strom-Workaround: 6,8 GW Eigenerzeugung im Stargate-Umfeld in Parallelbau (210 Gasmotoren in Shackelford, 1,2-GW-Gaskraftwerk für Colossus 2, Brennstoffzellen, Solar+Speicher) ⚠️ — Behind-the-meter-Gas ist der Standardpfad geworden, mit Clean-Air-Rechtsrisiko.
3. Finanzarchitektur: Vier überlagerte Geldkreisläufe
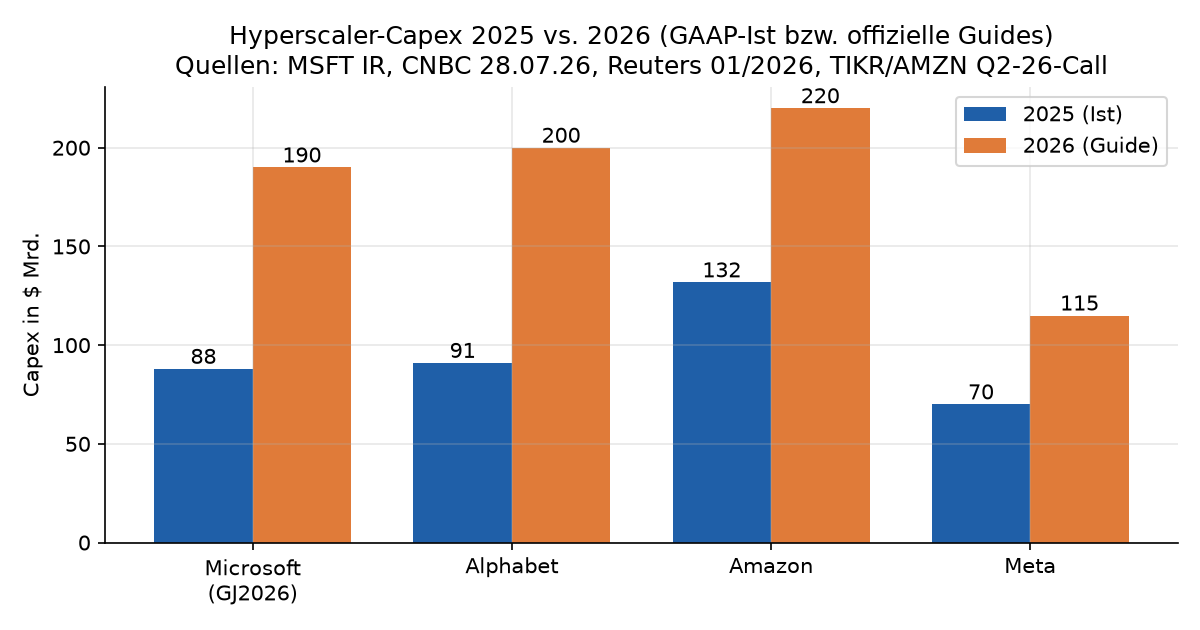
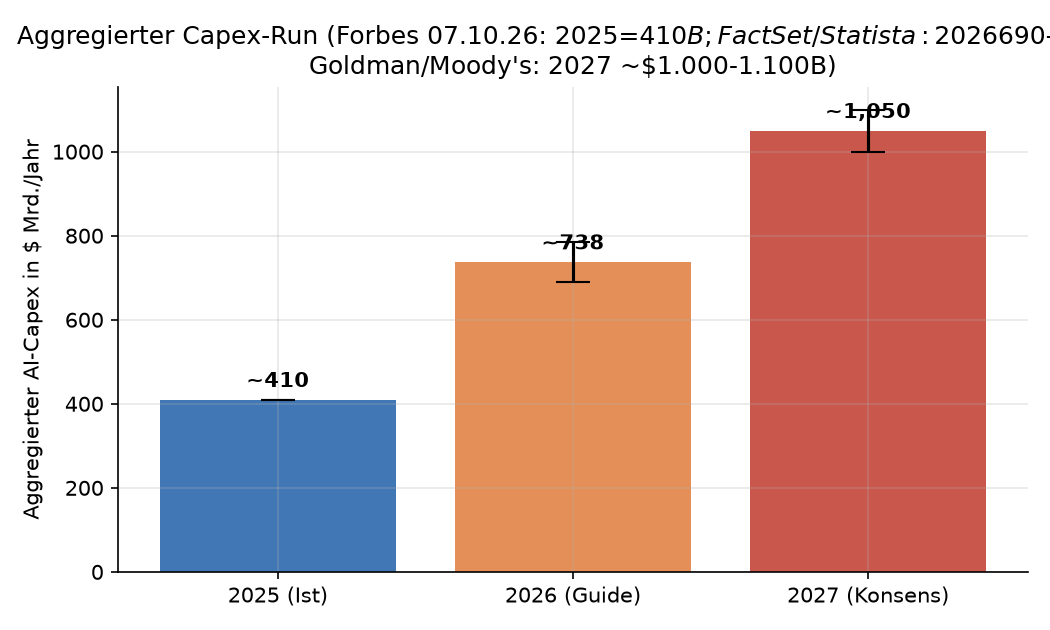 1. Hyperscaler-Balance-Sheet (der einzige GAAP-Anker): MSFT ~$190B, Alphabet ~$195–205B, Amazon ~$220B, Meta $115B+ → 2026 gesamt $690–785B. Amazon: Capex frisst 94% des operativen Cashflows; Alphabet erstmals negativer FCF seit IPO und hat allein in Q2/26 $49,6B Eigenkapital + $20,3B Anleihen frisch am Markt aufgenommen ✅.
2. Vendor Financing / Zirkulär: OpenAI-Verpflichtungen ~$1,4T gegen $13,07B Revenue 2025 (geleakte auditierte Abschlüsse ⚠️). Die Lieferanten finanzieren den Abnehmer: Nvidia ~$30B OpenAI-Stake (+Pledge $100B, tatsächlich $30B geflossen, Deal „stalled" ⚠️❓), AMD-Warrant auf 10% der Firma zu $0,01, Microsoft $250B-Azure-Kaufverpflichtung gegen 23–27% Anteil, Amazon $15B+$35B Equity gegen $38B→$138B-Cloud-Vertrag. Nvidia gesamt: >$540B offengelegte Arrangements ⚠️.
3. Private Credit / SPVs: Meta Hyperion $27B (Blue Owl, größte Private-Debt-Fazilität aller Zeiten zum Zeitpunkt), El Paso >$12B (BlackRock), Oracle $16B (S&P-Downgrade BBB− als Folge), CoreWeave ~$35B Schuld (HY), Lambda $2,9B, Fluidstack ~$10B — GPU-backed debt, Kollateral = 2–3 Jahre economic life, 6 Jahre books. AI-Bond-Emission 2026: $344B (BofA) bis $570B (Morgan Stanley). WSJ: ~$3T Off-Balance-Sheet-Verpflichtungen bei 9 AI-Firmen — ~3× ihre klassischen Schulden ✅.
4. IPO-Fenster: Anthropic S-1 (geleakt 29.09., Target >$2T), OpenAI confidential Filing (Status ❓).
Der Kreditmarkt preist den Zweifel bereits: Oracle 5y-CDS 203–215bp (18-J-Hoch), Meta-Bond-Book-Abdeckung $125B→$96B, Nvidia-CDS Rekord, IMF/BIS-Warnung vor systemischem Risiko der Zirkelfinanzierung ✅/⚠️.
4. Nachfrage: Was davon ist echtes Geld
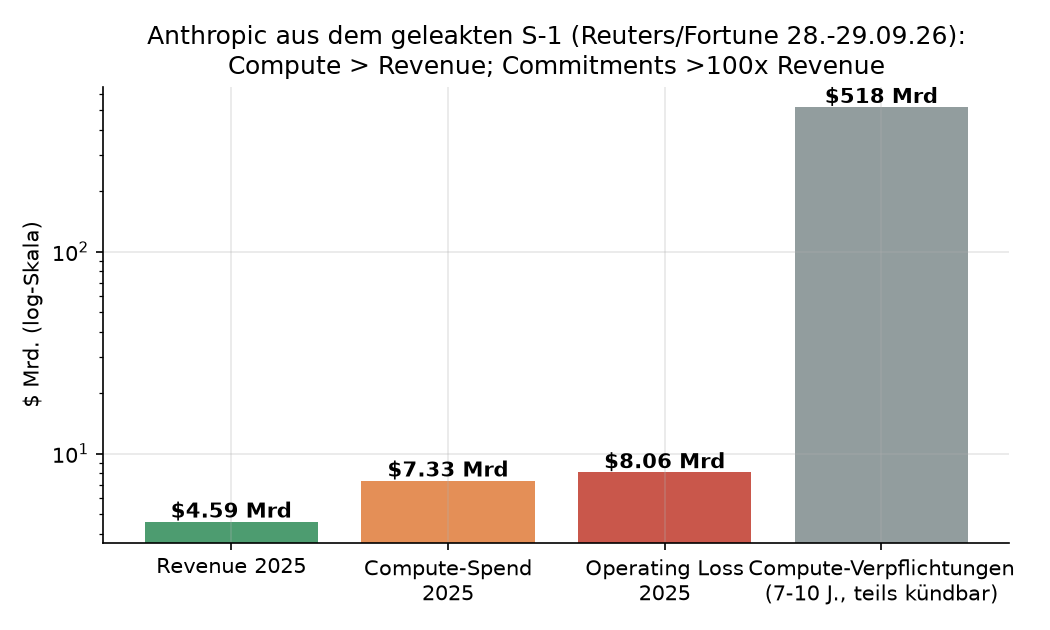
| Lab | Revenue 2025 (GAAP-Status) | Compute-Spend | Operating Loss | Quelle-Qualität |
|---|
| Anthropic | $4,59B (geleakt, multi-source ✅) | $7,33B = 159% der Revenue ⚠️ | $8,06B (Net Loss $41,97B, davon ~$34B non-cash Convertible-Revaluation) | S-1-Leak, nicht auf EDGAR |
| OpenAI | $13,07B (geleakte auditierte Abschlüsse ⚠️) | n/a | $20,9B | geleakt, Fortune/FT-verified |
Token-Preisdeflation: GPT-4-Niveau: ~$30/M (Anfang 2023) → <$1/M (2026), ~10x/Jahr pro Fähigkeitsniveau ⚠️. Frontier-Listenpreise flach, Preis pro Niveau kollabiert — Umsatzwachstum nur über Volumenexplosion (Agenten-Workloads).
Run-Rate-Inflation live beobachtet: OpenAI nannte Investoren im Oktober ~$50 Mrd. „Revenue" — die kursierenden $70 Mrd. enthielten Partner-Bruttoumsätze. $20 Mrd. Definitions-Spielraum in einer Zahl (CNBC/Reuters 08.10.26 ⚠️). AI-Aktien fielen am Selben Tag 3–8%.
Echte GAAP-Nachfrage existiert — in Ads/Cloud: Meta Q2/26 +28% ($60,8B), Alphabet Search +17% ($63,3B, ein volles Jahr nach AI Overviews), Alphabet Cloud +82% ✅. Das ist der solide Kern. Aber: Alphabet-Bilanzgewinn enthält $98B unrealisierte Equity-Gains (nicht operativ).
Konzentration: ~25% von Anthropics 2025er Revenue kamen von 2 Kunden ohne Langzeitverträge ✅. Der „harte Markt" ist oben dünn.
Enterprise: MIT-Studie „95% kein messbarer P&L-Impact" — aber Mini-Stichprobe (n=52) und methodisch angreifbar ⚠️; als Richtungssignal trotzdem konsistent mit der Beobachtung, dass produktive API-Spend bei Großkonzernen selten ist.
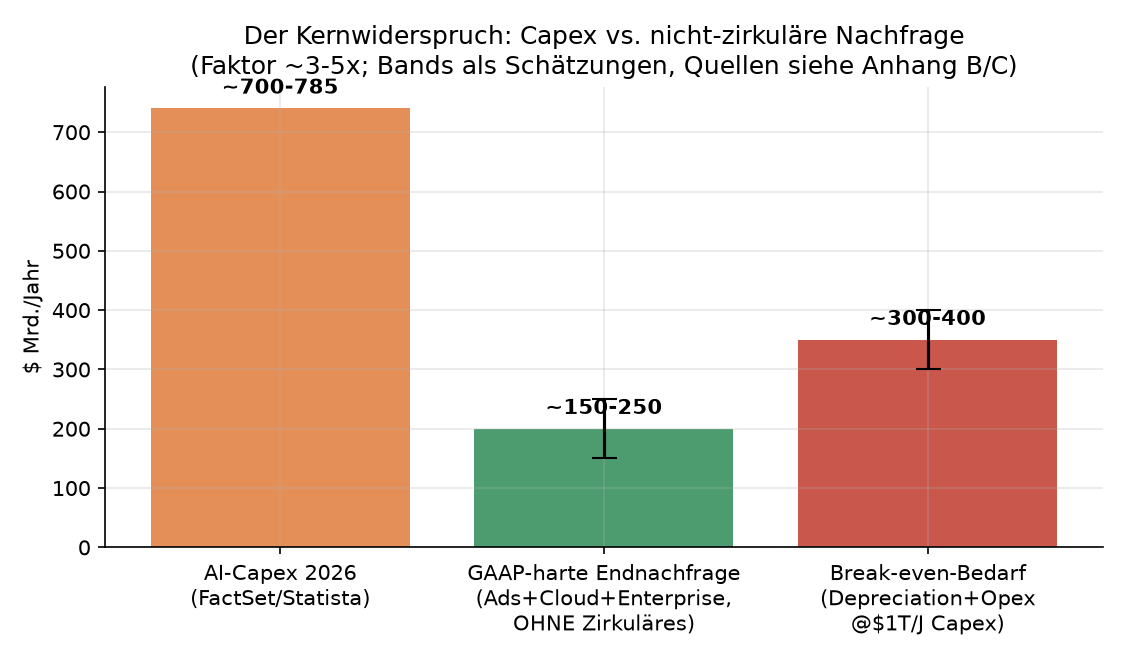
Break-even-Mathematik: $1T/Jahr Capex bei 6 Jahren Abschreibung = ~$165B/Jahr Depreciation im Steady State + Strom/Opex (~$50–80B) + geforderte Rendite → der Markt muss ~$300–400B/Jahr Revenue tragen. Heute: ~$150–250B, wovon der Lab-Anteil noch geleakt-non-GAAP ist. Das Wachstum müsste ~2 Jahre mit ~3x/Jahr weiterlaufen, um die Schwelle zu erreichen — bei Labs, deren Compute-Kosten 2025 noch über ihren Umsätzen lagen.
5. GPU-Markt: Markup, Sekundärmarkt, Rubin
 NVIDIA GAAP Gross Margin: stabil 73–76% seit Ende FY24 (nur China-Shock Q1 FY26: 60,5% durch $4,5B H20-Abschreibung). Q2 FY27: 75,0%, DC-Revenue $89B (+117%) ✅. Das ist ein 4x-Markup auf COGS konzernweit; B200-BOM ~$6,4K vs. Street $30–50K = 5–8x (Epoch/SemiAnalysis-Schätzungen ⚠️). Der Kauf zum Peak-Markup ist ein Carry-Trade auf weiter wachsende Token-Nachfrage — sonst strukturell verlustreich.
Hypothese „H100 fällt auf $8k": für Neuware NICHT belegt (Listenpreise $25–40K ✅). Korrektur zu meiner früheren Chat-Aussage.
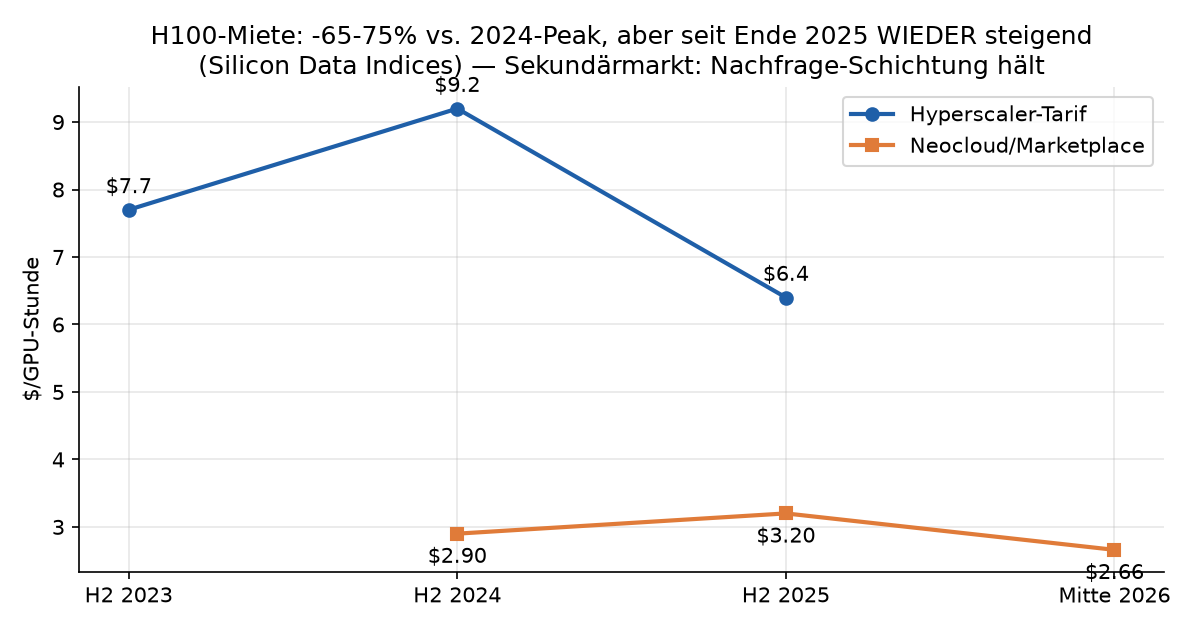
Mietpreise: H100 von $9,20 (Hyperscaler, H2/24) auf $1,80–3,50 (Neocloud, 2026) gefallen — aber seit Ende 2025 wieder steigend (+7% in 12 Wochen; H200 +14,4%; B200 +27,6% YTD). Backlog ~3,6 Mio. GPUs, Lead Times 36–52 Wochen. Der von mir gesetzte Crash-Indikator („Spot <$1/h") ist weiter weg als im Sommer gedacht — die Schichtung hält.
Rubin: Ramp bereits H2 2026 („production shipments commenced August 2026", Q2 FY27 Call ✅) — Korrektur zu meiner „2027"-Aussage. CoreWeave-„10x tokens/MW vs. GB200": Partner-Messung, nicht unabhängig verifiziert ⚠️. NVIDIA: Supply bleibt Bottleneck bis FY2028 ⚠️.
Abschreibung: Alle Big-3 bei 6 Jahren (Amazon 2024 von 5→6, Alphabet/Microsoft 2023 auf 6) ✅. Kritik (Burry: 2–3 Jahre; Branchenschätzung: ~$176B zu niedrig angesetzt) ⚠️. Kerrisdale-Modell: GB200-EBIT-Marge 20,5% bei 6 J — nahe null bei 4–5 Jahren ⚠️.
Churn: Beobachtbar wird NICHT aktiv ausgetauscht (steigende Mieten, stabiler Gebraucht-Index, „every GPU generation running fully utilized"). Die alte Fleet ist wertvoller als meine frühere Dead-Capital-Framing vermuten ließ — das Risiko ist forward-looking (Rubin-Flut), nicht aktuell.
6. RAM: Warum immer noch überteuert — und wann es endet
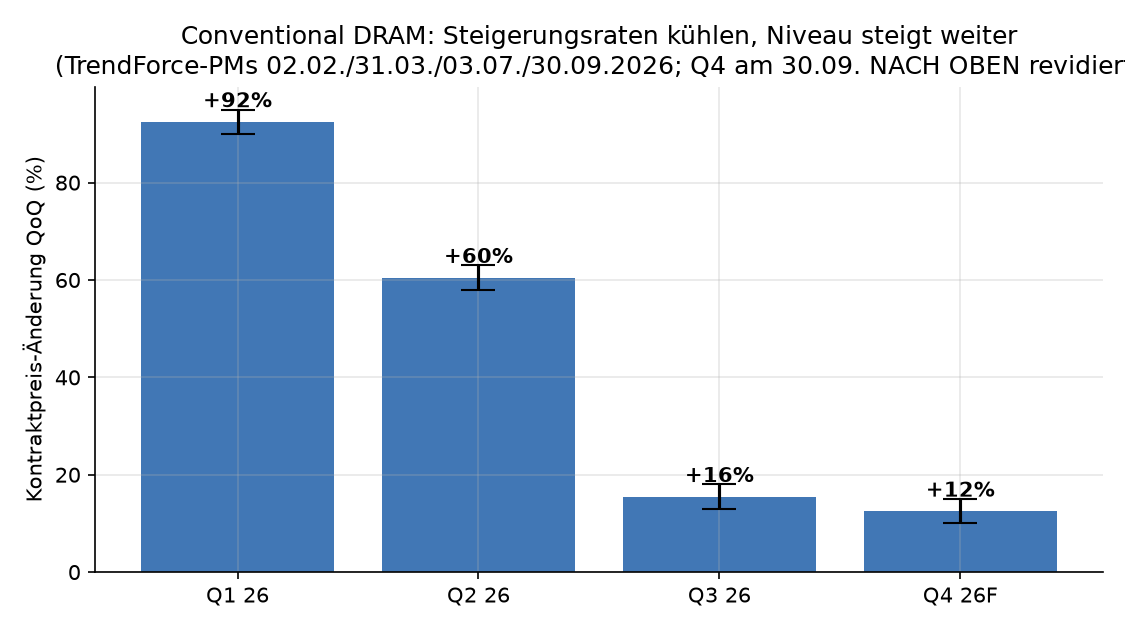
Wichtige Korrektur gegen meine eigene frühere Aussage: TrendForce hat den Q4-2026-Kontraktausblick am 30.09. nach oben revidiert: +10–15% QoQ (nicht +0–5%). Die Abkühlung der Steigerungsraten (Q1 +90–95% → Q4 +10–15%) bleibt real, aber das Niveau steigt weiter — der Peak ist nicht in Sichtweite.
Warum der Preis real ist:
1. HBM-Kannibalisierung: HBM braucht ~3× Waferfläche pro Bit; 2026 HBM-Kapazität +29% vs. Commodity-DRAM +10%; HBM ≈ 41% des DRAM-Revenues ✅/⚠️. Die Fabs folgen dem Geld, das das Datacenter zahlt.
2. Physische Knappheit: Inventare der Big 3 <10 Tage, Suffizienzratio −1 bis −2%, RDIMM-Lieferzeiten 8–52 Wochen ✅/⚠️.
3. Die OpenAI-LOI wirkt trotzdem: 900k Waferstarts/Monat sind nicht bindend und Realabnahme nicht belegt ❓ — aber die industrieweite Reaktion darauf war real: Micron zog sich im Dezember 2025 komplett aus dem Consumer-Markt zurück (Crucial eingestellt), Allokations-Regime drosselten den Retail-Kanal.
4. Server-Nachfrage breit: +17% Server-Wachstum 2026, „undersupplied in 4Q26" (TrendForce ✅) — die Knappheit hängt nicht am OpenAI-Einzelfall.
Stand heute: DDR5 16Gb Spot $58,20 (+480% YoY); Consumer-Kit 2×16GB DDR5-6000: $466 (2024/25: ~$90). Erste Risse: DDR4-16Gb-Spot −1,9% in 30 Tagen.
Wann besser: Kontraktniveau steigt mind. bis 1H27 weiter. Stabilisierung frühestens 2H27 (erste neue Kapazität, NAND kippt dann schon in Überschuss), echter Consumer-Preisfall 2028 (Micron-Japan-Fab „late 2028", SK-Verdopplung in 5 Jahren, HBM4e-Ramp). Micron-CEO offiziell: „much tighter in fiscal 2027 and 2028 than in 2026" ✅. Vor 2028 ist von Herstellerseite keine Entspannung geplant. Trigger-Liste im Anhang D (Micron-Marge 2 Quartale fallend = historisch verlässliches Peaksignal — erster gerichteter Rückgang ist bereits gesetzt).
7. Synthese: Overbuild-Scorecard
| # | Frage | Antwort | Evidenz-Stärke |
|---|
| 1 | Ist der Capex-Run absurd groß relativ zur echten Nachfrage? | Ja — 3–5x Deckungslücke, historisch überdurchschnittlich | ✅ |
| 2 | Ist die Nachfrage-Storie („wir kriegen nicht genug Compute") falsch? | Nein, aber sie ist geschichtet — Frontier will Blackwell/Rubin, der marginale Token läuft auf alter Hardware | ✅/⚠️ |
| 3 | Ist der physische Overbuild schon da? | Nein — ≥90% der GW sind Paper; Supply Chain (Transformatoren 3–4 J, Gasturbinen bis 2028) kappt das Tempo ohnehin | ✅ |
| 4 | Ist die Finanzierung fragil? | Ja, das ist die eigentliche Schwachstelle — $3T Off-Balance-Sheet, GPU-Kollateral mit 2–3 J economic life vs. 6 J books, Zirkulärkreisläufe über Nvidia | ✅/⚠️ |
| 5 | Gibt es ein GAAP-profitables Frontier-Lab? | Nein (Anthropic: Compute > Revenue; OpenAI: OpLoss $20,9B) | ✅ (geleakt) |
| 6 | Kollabiert der Sekundärmarkt schon? | Nein — im Gegenteil (Mieten seit Ende 2025 steigend) | ✅ |
| 7 | Ist RAM künstlich teuer wegen OpenAI? | Nein — real knapp (HBM-Verschiebung + Inventare + Server-Nachfrage); OpenAI-LOI war Katalysator ohne Abnahme, aber nicht die Ursache | ✅ |
| 8 | Was würde die BubbleThese bestätigen? | Siehe Indikatoren unten | — |
Falsifizierbare Indikatoren (Beobachtungs-Dashboard)
1. H100-Spot-Miete < $1/h dauerhaft → Schichtung bricht (aktuell: entgegengesetzt, steigend)
2. Micron-Gross-Marge 2 Quartale in Folge fallend → DRAM-Peak historisch verlässlich
3. OpenAI-/Anthropic-GAAP-Quartal (erstes auditiertes) mit positivem Operating Income
4. ARR-Wachstum der Labs < 2x/Jahr (Run-Rate nur als Trend-Signal, nicht als Level)
5. Stargate „Stahl im Boden"-Quote vs. Ankündigungen (Epoch-Tracking, vierteljährlich)
6. Private-Credit-DC-Spreads / erste SPV-Rollover-Defaults (2027)
7. Oracle-CDS > 300bp oder weiteres Downgrade unter BBB−
8. Nvidia-DC-Revenue-Growth < +30% YoY → Markup-Kette bricht
9. TrendForce-Suffizienzratio positiv → RAM-Relief realistisch 2 Quarters später
10. Erste Hyperscaler-Capex-Kürzung (der eine Breaking Point für die gesamte Kette)
8. Ehrliche Korrekturen gegenüber früheren Chat-Aussagen
Diese Recherche hat vier meiner Aussagen aus der Diskussion korrigiert — dokumentiert, weil der Report sonst nicht wasserdicht wäre:
1. „Q4-DRAM nur +0–5%" — veraltet; TrendForce revidierte am 30.09. auf +10–15% ✅. Der Peak ist weiter weg.
2. „Rubin rampet 2027" — falsch; Production Shipments laufen seit August 2026 ✅.
3. „H100 Sekundärmarkt ~$8k, fällt unter $5k = Crash-Signal" — $8k gilt für Neuware nicht ($25–40K ✅); der Gebraucht-Index hält stabil, Mieten steigen seit Ende 2025. Mein Crash-Indikator war zu eng gefasst.
4. „Spot fällt 2+ Wochen = Peak durch" — aktuell existiert kein solches Signal; DDR5-Spot ist auf Rekord ($58,20, +480% YoY) ✅.
Was dagegen bestätigt wurde: keine GAAP-profitablen Labs ✅, Kreislauf-Finanzierung in dokumentierter Größe ✅, Ankündigungs-↔-Elektrifizierungs-Lücke ≥90% ✅, Consumer-DDR5 bei ~5x Normalpreis ✅.
9. Offene Punkte (❓ — in dieser Recherche nicht belastbar)
OpenAI-S-1-Status (nur Aggregatoren), Identität der 2 Anthropic-Großkunden, Samsung/SK-Deal-Volumina, Broadcom-$-Volumen, Big-3-Capex-Dollarzahlen einzeln, SemiAnalysis-BOM-Tabellen (paywalled), Gebraucht-GPU-Preiszeitreihe, FT-Zirkularitätsprozentsatz, PORTS-Pike-8GW-Verifizierung, Stargate-UAE-Betriebsnachweis.
Anhänge (separate Dateien, vollständige Einzelnachweise)
Anhang A — Datacenter-Großprojekte: Inventar & Fortschritt (Stargate/Meta/xAI/MSFT/AWS/Google/Souveräne, Stromversorgung, Stopps)
Anhang B — Finanzierungsarchitektur (Capex-Tabellen, OpenAI-Deal-Map, Private Credit/SPVs, Rating-Agentur-Zitate)
Anhang C — Nachfrageseite (Anthropic-S-1-Zahlen, OpenAI-Statusmatrix, Token-Preise, Enterprise-Studien, Ad-Self-Use)
Anhang D — DRAM/NAND/HBM (Preiszeitreihen, Ursachen, Trigger-Liste)
Anhang E — GPU-Preise, Margen, Sekundärmarkt (NV-GAAP-Margen je Quartal, Street/Rental-Indices, Rubin, Abschreibung, Churn)
Alle Charts erzeugt aus den im Anhang belegten Zahlen; Schätzbänder als solche gekennzeichnet. Report generiert 11.10.2026, ~22:45 UTC.
Downloads & Anhänge
Erstellt 11.10.2026 · 5 Research-Subagents · Zwei-Quellen-Pflicht · ARR nicht als Beleg.